

ASSURANCE AUTO
Roulez en toute sérénité
Protégez votre véhicule, vos passagers et votre tranquillité avec une assurance auto adaptée à vos besoins. Que vous soyez jeune conducteur, petit rouleur, conducteur expérimenté ou professionnel de la route, nous vous proposons des solutions complètes et personnalisées.
Nos garanties
- Responsabilité civile
- Tous risques
- Vol et incendie
- Bris de glace
- Assistance 24h/24
- Assistance franchise 0km en cas de panne
- Garantie financière
- Véhicule de remplacement
- Protection du conducteur
Pourquoi nous choisir ?
✔ Tarifs compétitifs pour les bons conducteurs
✔ Devis rapide et gratuit
✔ Accompagnement personnalisé
✔ Gestion simple et efficace des sinistres
✔ Des garanties adaptées à votre budget
Parce qu’un imprévu peut arriver à tout moment, choisissez une assurance fiable pour prendre la route en toute confiance.
Demandez votre devis dès aujourd’hui et bénéficiez d’une protection sur mesure pour votre véhicule.


ASSURANCE AUTO RISQUES AGGRAVES
Refusé par votre assurance ? Résilié ? Malussé ? Ne restez pas sans solution !
Chez MMLD ASSURANCES, nous accompagnons les conducteurs ayant un profil à risques aggravés.
✅ Résiliation pour non-paiement
✅ Malus important
✅ Sinistres répétés
✅ Suspension ou annulation de permis
✅ Jeune conducteur avec difficultés à s'assurer
Nous recherchons pour vous une assurance adaptée à votre situation, au meilleur tarif possible, grâce à notre réseau de nombreux partenaires.
ASSURANCE CONTRAT TEMPORAIRE
Un imprévu ? Un trajet exceptionnel ?
Roulez l’esprit tranquille grâce à une assurance temporaire fiable et immédiate.
Une solution d’assurance flexible pour les besoins ponctuels :
activation rapide, garanties essentielles et couverture immédiate.
ASSURANCE AUTO COLLECTION
L’assurance auto de collection est une assurance spécialement conçue pour les véhicules anciens ou rares, avec des conditions et garanties adaptées à leur usage particulier.
L’assurance auto de collection est un contrat spécifique destiné aux véhicules anciens considérés comme « véhicules de collection ». Elle fonctionne différemment d’une assurance auto classique, car elle tient compte de la faible utilisation et de la valeur patrimoniale du véhicule.
Qu’est-ce qu’une voiture de collection ?
En France, un véhicule est généralement considéré comme de collection s’il :
-
a plus de 30 ans (critère courant)
-
n’est plus produit
-
est conservé dans son état d’origine (ou restauré)
-
possède souvent une carte grise de collection (non obligatoire mais fréquente)
L’attestation peut être délivrée via la FFVE.
Assurance auto collection : principe
C’est une assurance adaptée aux voitures anciennes utilisées occasionnellement (loisirs, rassemblements, sorties week-end).
Elle propose généralement :
-
une valeur agréée (indemnisation fixée à l’avance, pas à la cote classique)
-
des tarifs souvent moins chers
-
des garanties adaptées aux risques réduits (kilométrage limité)
Conditions fréquentes pour y accéder
Les assureurs demandent souvent :
Conducteur
-
âge minimum : souvent 21 à 30 ans
-
permis depuis 3 à 5 ans
-
pas ou peu de sinistres récents
Véhicule
-
voiture de plus de 20–30 ans
-
usage non quotidien (trajets domicile-travail souvent interdits)
-
stockage en garage recommandé
Limitations courantes
-
kilométrage annuel limité (ex : 3 000 à 10 000 km)
-
usage strictement privé (pas de travail, pas VTC)
-
parfois nécessité d’avoir un autre véhicule principal assuré
Avantages
-
prime d’assurance souvent réduite
-
meilleure prise en compte de la valeur réelle du véhicule
-
garanties adaptées aux voitures anciennes (pièces rares, restauration)
Inconvénients
-
usage restreint
-
conditions d’éligibilité parfois strictes
-
contrôle possible de l’usage réel
À retenir
L’assurance auto de collection est surtout intéressante si :
-
vous roulez peu avec votre voiture ancienne
-
vous souhaitez protéger un véhicule de valeur patrimoniale
-
vous voulez une indemnisation plus stable qu’une cote classique
Si tu veux, je peux te dire combien ça coûte en moyenne, ou t’aider à voir si ton véhicule peut être assuré en collection.


ASSURANCE DEUX ROUES
Moto Scooter et Quad
MMLD vous propose des contrats adaptés à vos besoins
- Tiers collision
- Tous risques
- Risques Aggravés
Quelque que soit le type de moto et des possibilités également sur les risques S-MAX / X-MAX / T-MAX qui sont difficilement assurable.


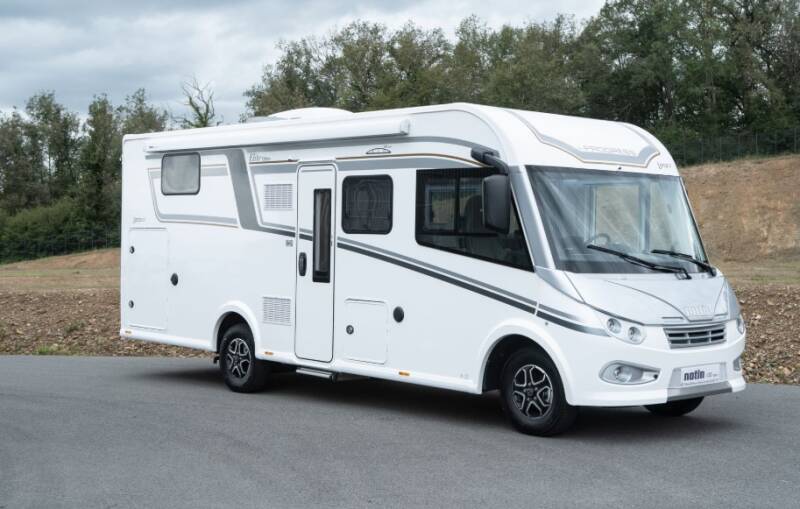
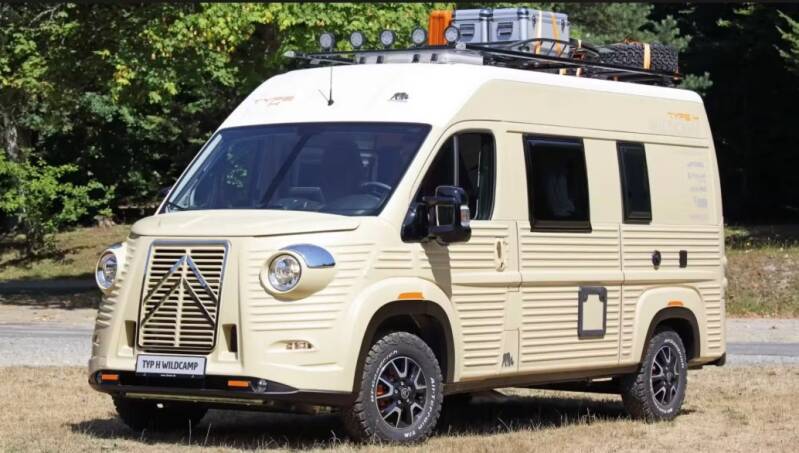
ASSURANCE CAMPING CAR
L’assurance camping-car est une assurance spécifique qui protège à la fois votre véhicule, son aménagement (souvent coûteux) et votre responsabilité en tant que conducteur.
Voici les points essentiels à connaître :
1. Une assurance obligatoire
Comme pour une voiture, au minimum, une responsabilité civile est obligatoire. Elle couvre les dommages que vous pourriez causer à autrui (véhicules, personnes, biens).
2. Les garanties principales
Selon le contrat choisi, l’assurance camping-car peut inclure :
- Vol et incendie : protection du véhicule et de son contenu
- Bris de glace : pare-brise, vitres, parfois lanterneaux
- Dommages tous accidents : même en cas de faute ou accident responsable
- Catastrophes naturelles et événements climatiques
- Vandalisme
3. Les spécificités du camping-car
Le camping- car n’est pas une voiture classique :
- L’aménagement intérieur (lit, cuisine, équipements) est souvent assuré en option ou inclus dans les formules complètes
- Les biens personnels (vêtements, matériel de camping) peuvent être couverts jusqu’à un certain plafond
- Certaines assurances incluent l’assistance 0 km, très utile en voyage
4. Assurance en voyage
Un point important :
- Couverture en France + Europe (souvent incluse)
- Assistance en cas de panne loin du domicile
- Parfois hébergement ou rapatriement en cas d’immobilisation
5. Options utiles
Selon votre usage, vous pouvez ajouter :
- Assistance renforcée (dépannage rapide, remorquage longue distance)
- Valeur à neuf (remboursement du véhicule récent au prix d’achat)
- Protection juridique
- Garantie conducteur


ASSURANCE HABITATION
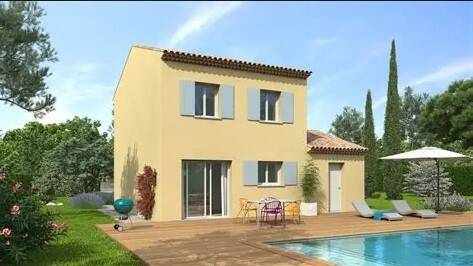
Souscrire une assurance habitation, ce n’est pas seulement une formalité : c’est protéger ce qui compte vraiment.
Un dégât des eaux, un incendie, un cambriolage… ces imprévus peuvent bouleverser votre quotidien en quelques minutes. Sans couverture adaptée, les conséquences financières peuvent être lourdes et difficiles à surmonter.
Avec une assurance habitation, vous bénéficiez d’une protection essentielle pour votre logement, vos biens et votre responsabilité civile. Vous gagnez surtout en sérénité : savoir que, quoi qu’il arrive, vous n’êtes pas seul face aux risques.
C’est aussi une solution simple et accessible pour anticiper l’imprévisible et éviter que l’imprévu ne devienne un problème durable.
En résumé : se protéger aujourd’hui, c’est préserver son avenir et son confort de vie demain.
ASSURANCE PLAISANCE
Bateaux et Jet-Ski
Assurance plaisance : naviguez l’esprit libre, on s’occupe du reste
Prendre le large, sentir le vent, profiter de chaque instant sur l’eau… Votre bateau est bien plus qu’un moyen de transport, c’est une passion. Mais sur mer comme sur lac, les imprévus peuvent vite changer le cap.
Avec une assurance plaisance adaptée, vous protégez votre embarcation contre les risques essentiels : avaries, vol, tempêtes, incendie ou encore responsabilité civile en cas de dommages causés à des tiers. Vous profitez de vos sorties en toute sérénité, que ce soit pour une balade côtière ou une croisière prolongée.
Une protection sur mesure
Chaque bateau est unique : voilier, yacht, bateau à moteur ou jet-ski. Votre assurance s’adapte à votre usage, à la valeur de votre embarcation et à vos habitudes de navigation.
Les essentiels couverts
-
Responsabilité civile obligatoire
-
Dommages au bateau (collision, échouement, tempête)
-
Vol et vandalisme
-
Assistance et dépannage en mer selon les options
L’esprit tranquille à chaque sortie
Parce que la mer est imprévisible, une bonne assurance plaisance, c’est la garantie de continuer à profiter de votre passion sans inquiétude.


ASSURANCE SANTE MUTUELLE SANTE
Mutuelle santé : protégez votre santé, préservez votre budget
Parce qu'un imprévu ne prévient jamais, une mutuelle santé vous accompagne au quotidien en complétant les remboursements de l'Assurance Maladie. Consultations médicales, pharmacie, hospitalisation, soins dentaires, optiques ou auditifs : elle réduit votre reste à charge et vous permet d'accéder aux soins dont vous avez besoin en toute sérénité.
Pourquoi souscrire une mutuelle santé ?
- Une meilleure prise en charge de vos dépenses de santé.
- Une protection adaptée à vos besoins et à votre budget.
- Des garanties renforcées pour l'optique, le dentaire et l'hospitalisation.
- L'accès à des services d'assistance et de prévention.
- Une tranquillité d'esprit pour vous et votre famille.
Votre santé mérite la meilleure protection.
Choisissez une mutuelle qui vous accompagne à chaque étape de la vie et profitez de soins de qualité sans compromettre votre équilibre financier.
Mutuelle santé : une couverture sur mesure pour vivre l'esprit léger.


ASSURANCE PREVOYANCE
La prévoyance est un ensemble de garanties destinées à protéger une personne et sa famille contre les conséquences financières de certains événements graves :
-
Arrêt de travail / incapacité temporaire : versement d'indemnités pour compenser une perte de revenus.
-
Invalidité : versement d'une rente ou d'un capital si la capacité de travail est réduite durablement.
-
Décès : versement d'un capital ou d'une rente aux bénéficiaires (conjoint, enfants, etc.).
-
Dépendance (dans certains contrats) : aide financière en cas de perte d'autonomie.
Prévoyance individuelle ou collective
-
Individuelle : souscrite personnellement auprès d'un assureur.
-
Collective : mise en place par l'employeur pour les salariés, souvent avec une participation financière de l'entreprise.
Points importants à vérifier
-
Montant des indemnités ou des rentes.
-
Délais de carence (période avant le début de l'indemnisation).
-
Exclusions de garantie.
-
Conditions de reconnaissance de l'invalidité ou de l'incapacité.
-
Bénéficiaires désignés en cas de décès.
Différence entre mutuelle et prévoyance
-
Mutuelle santé : rembourse les frais médicaux.
-
Prévoyance : compense une perte de revenus ou protège les proches en cas d'incapacité, d'invalidité ou de décès.
Si vous cherchez les détails d'un contrat de prévoyance précis (entreprise, banque ou assureur), indiquez son nom et je pourrai vous l'expliquer point par point.


ASSURANCE EXPATRIES / DETACHEMENTS
Pour les salariés travaillant à l'étranger, il faut distinguer le détachement et l'expatriation, car la couverture sociale et les assurances nécessaires sont très différentes.
1. Salarié détaché
Le salarié est envoyé temporairement à l'étranger par son employeur mais reste affilié au régime de sécurité sociale de son pays d'origine.
Caractéristiques
- Contrat de travail généralement maintenu.
- Cotisations sociales versées dans le pays d'origine.
- Durée limitée (variable selon les accords applicables).
- Conservation des droits à la retraite et à l'assurance maladie du pays d'origine.
Assurances recommandées
- Complémentaire santé internationale.
- Assistance rapatriement.
- Assurance décès-invalidité.
- Assurance responsabilité civile internationale.
Avantages
- Continuité de la protection sociale.
- Gestion administrative simplifiée.
- Maintien des droits à la retraite.
2. Salarié expatrié
Le salarié travaille durablement à l'étranger et n'est généralement plus affilié au régime obligatoire de son pays d'origine.
Caractéristiques
- Affiliation au système social local (selon le pays).
- Contrat local ou contrat d'expatriation.
- Couverture sociale dépendante du pays d'accueil.
Risques
Dans certains pays, les systèmes de santé ou de retraite peuvent être moins protecteurs qu'en Europe.
Assurances souvent nécessaires
- Assurance santé internationale complète.
- Assurance hospitalisation.
- Assistance et rapatriement sanitaire.
- Assurance prévoyance (invalidité, décès).
- Assurance responsabilité civile vie privée.
- Assurance perte de revenus.
3. Cas des Français à l'étranger
Les expatriés français peuvent adhérer à la Caisse des Français de l'Étranger (CFE), qui permet de conserver une protection proche du régime français pour :
- la maladie,
- la maternité,
- les accidents du travail,
- parfois la retraite via des dispositifs complémentaires.
La CFE est souvent complétée par une mutuelle internationale.
4. Assurance santé internationale : garanties importantes
Vérifier notamment :
- Frais médicaux courants.
- Hospitalisation.
- Évacuation sanitaire.
- Rapatriement.
- Soins dentaires.
- Optique.
- Maternité.
- Téléconsultation.
- Couverture mondiale ou limitée à certaines zones.


ASSURANCE GAV
La GAV (Garantie des Accidents de la Vie) est une assurance qui indemnise les conséquences d'un accident de la vie privée lorsqu'il n'y a pas forcément de responsable identifiable ou lorsque l'indemnisation par un tiers est insuffisante.
Que couvre la GAV ?
Elle intervient notamment en cas de :
- Chute à domicile ou dans la rue.
- Accident de bricolage ou de jardinage.
- Brûlure, intoxication.
- Accident lors d'une activité sportive de loisir.
- Accident médical (selon les contrats).
- Agression.
- Catastrophe naturelle ayant entraîné des blessures.
- Accident scolaire ou domestique.
Ce qu'elle indemnise
Contrairement à une simple assurance santé qui rembourse des frais médicaux, la GAV vise à réparer le préjudice subi :
- Invalidité permanente.
- Préjudice esthétique.
- Souffrances endurées.
- Perte de revenus.
- Aménagement du logement ou du véhicule.
- Assistance à domicile.
- Capital versé aux proches en cas de décès.
Exemple
Une personne chute dans son escalier, subit une fracture grave et conserve une invalidité de 25 %.
- La Sécurité sociale et la mutuelle remboursent les soins.
- La GAV peut verser une indemnisation supplémentaire pour le handicap, la perte de revenus ou l'adaptation du logement.
Qui est couvert ?
Selon le contrat :
- Une seule personne.
- Un couple.
- Toute la famille (conjoint et enfants).
Seuil d'intervention
La plupart des contrats prévoient un seuil minimal d'atteinte physique permanente :
- souvent entre 5 % et 30 % d'invalidité,
- certains contrats haut de gamme interviennent dès 1 % ou 5 %.
C'est un point essentiel à vérifier.
Montants d'indemnisation
Les plafonds varient selon les assureurs :
- souvent entre 500 000 € et 2 000 000 € par victime ;
- certains contrats proposent davantage.
Ce qui n'est généralement pas couvert
- Accidents professionnels (pris en charge par d'autres régimes).
- Maladies non accidentelles.
- Sports à risques exclus par le contrat.
- Accidents causés volontairement.
- Conduite sous l'emprise d'alcool ou de stupéfiants (selon les clauses).



ASSURANCE EMPRUNTEUR
Protégez votre projet immobilier avec une assurance emprunteur qui vous ressemble.
Parce qu’un prêt engage sur plusieurs années, il est essentiel d’anticiper les imprévus : arrêt de travail, invalidité, perte d’emploi ou décès. L’assurance emprunteur vous permet de sécuriser votre crédit et de préserver l’équilibre financier de votre famille, quelles que soient les circonstances.
Aujourd’hui, vous avez le pouvoir de choisir une assurance plus avantageuse, avec des garanties adaptées à votre situation et des économies pouvant atteindre plusieurs milliers d’euros sur la durée de votre prêt. Pourquoi payer plus cher pour une couverture standard quand vous pouvez bénéficier d’une protection sur mesure ?
Comparez, économisez et empruntez en toute sérénité. Votre avenir mérite une protection à la hauteur de vos projets.


ASSURANCE PROTECTION JURIDIQUE
Protection Juridique : Ne restez jamais seul face à un litige !
Un conflit avec un voisin, un artisan, un employeur, un commerçant ou votre propriétaire peut arriver à tout moment.
Pourquoi affronter seul des démarches longues, coûteuses et complexes ?
Avec une Protection Juridique, vous bénéficiez d'un accompagnement par des experts pour défendre vos droits et trouver une solution rapidement.
Vos avantages :
✅ Conseils juridiques par téléphone
✅ Prise en charge des frais d'avocat et de procédure (selon le contrat)
✅ Assistance en cas de litige du quotidien
✅ Accompagnement personnalisé jusqu'à la résolution du conflit
✅ Défense de vos intérêts en toute sérénité
Mieux vaut être protégé avant qu'un problème ne survienne.